インスタ副業の確定申告は、会社などから給与を1か所だけ受け、その全額が源泉徴収されている人なら、副業の「所得」(収入から必要経費を引いた金額)が年間20万円を超えたときから必要です(国税庁 No.1900)。判断に使うのは売上や入金額ではなく所得で、PR投稿・アフィリエイト・動画配信といったインフルエンサー活動の収入も同じ物差しで数えます。20万円以下でも住民税の申告が必要になる場合があり、給与を2か所以上から受けている人や給与の年間収入が2,000万円を超える人は条件が別です。看護師の方は勤務先の副業ルールも別に確認が必要です。この記事では「いくらから申告が必要か」の判断を中心に、収入の区分・経費・住民税・勤務先ルールまでを公式ページで確かめた範囲で整理し、申告手順の詳細は別記事に分けて案内します。
この記事でわかること
- 副業の確定申告が必要になるラインと、判断に使う「所得」の考え方
- PR・アフィリエイト・ギフティングなどインフルエンサー活動の収入の区分
- 事業所得と雑所得の違い
- 経費にできるものとできないもの
- 申告の流れと住民税の徴収方法の選び方
- 看護師が副業を始める前に確認したい就業規則・公務員の兼業ルール
- 控除・青色申告・開業届を考えるタイミング
副業の確定申告が必要になるライン
給与を1か所から受け、全額が源泉徴収されている人は、給与と退職金以外の所得の合計が年間20万円を超えると所得税の確定申告が必要です。判断に使うのは売上ではなく、収入から必要経費を引いた「所得」の金額です(国税庁タックスアンサーNo.1900)。
20万円の基準は「収入」ではなく「所得」
国税庁は、給与所得者のうち大多数は年末調整で納税が完了するため確定申告は不要としたうえで、確定申告が必要になる場合を挙げています。副業との関係では、給与を1か所から受けていて全額が源泉徴収されている人が、給与所得と退職所得以外の所得を合計20万円を超えて得たときが代表的です。詳しい条件は国税庁 タックスアンサーNo.1900「給与所得者で確定申告が必要な人」に整理されています。
ここでいう所得は「総収入金額−必要経費」で計算します(タックスアンサーNo.1350は事業所得についてこの計算式を示しています)。たとえば報酬の入金が多くても、撮影や運用にかかった経費が大きければ、所得は小さくなります。反対に、経費の記録がないと所得が大きく計算されてしまうため、収入と経費は同じ期間・同じ基準でそろえて集計することが出発点です。
条件の文言は「各種の所得金額(給与所得、退職所得を除く)の合計額が20万円を超える」です。アフィリエイトとPR投稿のように副業が複数あるときは、所得を合計して20万円と比べます。「超える」と書かれているため、ちょうど20万円はこの条件には当たりません(タックスアンサーNo.1900)。この基準は所得税の話で、住民税の申告の要否は市区町村が案内しています。
状況別の確認早見表
副業の状況ごとに、所得税と住民税で何を確認するかを整理しました。各行のリンク先が根拠となる公式ページです。
| 状況 | 所得税の確定申告 | 住民税の申告 |
|---|---|---|
| 給与1か所(全額源泉徴収)+副業の所得が20万円以下 | 原則として申告不要の枠内(No.1900) | 所得税の確定申告をしない場合は、別途申告が必要になることがある(横浜市の案内) |
| 給与1か所(全額源泉徴収)+副業の所得が20万円超 | 必要(No.1900) | 確定申告書を提出すれば、住民税の申告もしたものとみなされる(横浜市の案内) |
| 2か所以上から給与を受けている(副業もアルバイト等の給与) | 年末調整されなかった給与と他の所得の合計などで判定。条件が別にあるためNo.1900で確認 | 所得税の確定申告をしない場合は、年末調整されなかった給与と他の所得の合計額などに応じて、市区町村への申告が必要になる(横浜市の案内) |
| 給与の年間収入が2,000万円を超える | 副業の額にかかわらず必要(No.1900) | 確定申告をすれば申告したものとみなされる(横浜市の案内) |
住民税は所得税と違い、所得が少なくても給与と合算して税額を計算します。そのため「20万円以下だから何もしなくてよい」とは言い切れません。お住まいの市区町村の税務課に、副業の所得がある旨を伝えて申告の要否を確認するのが確実な手順です(自治体ごとに案内が異なります)。
申告前のセルフチェック
次の質問に答えていくと、このあと何を確認すればよいかが見えてきます。
- 給与の支払元は1か所だけか。副業も給与(アルバイト等)で受けていないか
- 給与は年末調整で精算され、源泉徴収票を受け取っているか
- 副業の収入から経費を引いた「所得」は、おおよそいくらか
- 所得が20万円を超えそうか、超えないか
- 超えない場合でも、住所地の市区町村に住民税の申告が必要かを確認したか(横浜市の案内)
- 医療費控除やふるさと納税など、確定申告で適用したい控除があるか
- 勤務先の就業規則で、副業が認められている内容か
1と2は給与の条件、3と4は副業の所得、5以降は住民税や他の手続きの確認です。上から順に整理すると、迷いが少なくなります。
インフルエンサー活動の収入は何所得になるか
国税庁の「申告漏れにご注意」の特集ページでは、アフィリエイトや動画配信などのネット上の収入は、原則として事業所得または雑所得(業務)に当たると示されています。同じページでは、原稿料・講演料・印税などは、事業所得に該当する場合を除き雑所得(業務)として申告が必要とされています(国税庁 令和7年分 確定申告特集)。インフルエンサー活動で想定される収入を、この整理に当てはめると次のとおりです。ページに名前が出ていない収入は、書かれている範囲と区別して扱います。
| 収入の例 | 所得区分の考え方 | 確認先 |
|---|---|---|
| アフィリエイト報酬 | 事業所得または雑所得(業務) | 国税庁 確定申告特集 |
| リールやライブなど動画配信の収益 | 事業所得または雑所得(業務) | 国税庁 確定申告特集 |
| 企業のPR投稿・タイアップの報酬 | 特集ページに個別の名前はなく、ネット上の収入に近い整理で考える。事業所得か雑所得(業務)かは活動の実態で判断され、個別の判断は税務署に確認 | 国税庁 確定申告特集、No.1500 |
| 商品やサービスの無償提供(ギフティング) | 金銭でなくても収入として扱われる可能性がある。No.1350は、事業所得の総収入金額に「金銭以外の物や権利その他の経済的利益の価額」も含まれると説明。提供品をいくらで評価するかは、案件元の説明と税務署で確認 | タックスアンサーNo.1350 |
| 原稿料・講演料・印税 | 事業所得に該当する場合を除き雑所得(業務) | 国税庁 確定申告特集 |
| 暗号資産で受け取った報酬を売却・使用した利益 | 原則として雑所得(その他) | 国税庁 確定申告特集 |
仮の例:副業が複数あるときの判定の流れ
次は特定の人物ではなく、条件を並べた仮の例です。給与の支払元は勤務先1か所のみで、その全額が源泉徴収され、年末調整も済んでいます。副業は、アフィリエイト報酬、企業のPR投稿の報酬、商品の無償提供の3つで、ほかに申告が必要な所得はありません。金額は入れず、判断の順序だけを示します。
- 収入を種類別に集める:アフィリエイトとPR報酬は報酬明細から、提供品は案件元とのやり取りから、同じ1月1日〜12月31日の分を拾います。
- 経費を種類別に引く:それぞれの収入に対応する経費だけを、按分後の金額で差し引きます。
- 所得を合計して20万円と比べる:No.1900の条件は「各種の所得金額の合計額」なので、3つの所得を合計した額で判定します。
- 結果で分かれる:20万円を超えれば所得税の確定申告が必要です(国税庁 タックスアンサー No.1900)。超えなければ所得税は申告不要の枠内ですが、住民税は市区町村に要否を確認します。
- 迷う項目だけ税務署に聞く:提供品の評価や、事業所得か雑所得(業務)かの区分は、自己判断で決めず税務署に確認します。
アフィリエイトの具体的な始め方はインスタ アフィリエイト始め方 女性版|お弁当レシピで収益化を目指す手順、収益化の条件はインスタ収益化の条件2026|女性が稼ぐための具体的なステップで解説しています。
LEARNING GUIDE
インスタで人生を変えたいあなたへ
インスタ大学の教材について、LINEで受取案内を確認できます。
LINEでインスタ大学の受取案内を見る※ 受取方法はLINEの案内をご確認ください。
事業所得と雑所得の違い
副業の所得は、事業所得か雑所得(業務)のどちらかに区分されることが多く、区分によって使える制度が変わります。業務に係る雑所得とは、副業に係る収入のうち営利を目的とした継続的なものを指します(国税庁タックスアンサーNo.1500)。
区分によって変わる主な点
雑所得は、利子・配当・給与・事業などのどれにも当たらない所得の受け皿です。公的年金や副業収入が含まれ、副業のうち営利目的で継続的なものは「業務に係る雑所得」と呼ばれます(タックスアンサーNo.1500)。一方、事業所得は事業を営んでいる人のその事業から生じる所得です(No.1350)。
| 確認項目 | 事業所得 | 業務に係る雑所得 |
|---|---|---|
| 青色申告の対象 | 対象(不動産所得・事業所得・山林所得が対象。No.2070) | 対象外(上記の所得に含まれないため) |
| 所得の計算 | 総収入金額−必要経費(No.1350) | 総収入金額−必要経費(No.1500) |
| 記帳・帳簿書類の保存 | 記帳と帳簿書類の保存の対象(No.2080) | 前々年の業務に係る雑所得の収入金額が300万円を超える場合に、現金預金取引等関係書類の保存が必要(No.1500) |
どちらに当たるかは、収入の金額だけでなく活動の実態で判断されます。「業務に係る雑所得」の定義はNo.1500に示されています。判断に迷うときは自己判断で決めず、所轄の税務署や税理士に確認してください。なお、雑所得の計算で生じた損失は、他の所得と損益通算できません(No.1500)。副業が赤字でも、給与所得と相殺して税額を減らすことはできない点に注意してください。
経費にできるものとできないもの
経費にできるのは、副業の収入を得るために必要だった費用です。仕事と私生活の両方にかかわる費用(家事関連費)は、業務で使った部分を明確に区分できる金額に限り、必要経費になります。
経費の考え方
必要経費は、売上原価と、その年に生じた販売費・一般管理費などの業務上の費用で構成されます。支払った日ではなく、債務が確定した時点で数える点が原則です(国税庁 タックスアンサーNo.2210)。同ページでは、所得税・住民税や、業務部分を分けられない家事関連費は必要経費に含まれないとされています。
| 費用の例 | 経費にするときの考え方 | 按分の要否 |
|---|---|---|
| スマホ・通信費 | 副業と私用の両方で使うため、使用実態に応じて業務分を区分する | 必要 |
| 撮影用の小物・文房具 | 副業専用であることを説明できれば経費の対象 | 専用なら不要 |
| 運用の勉強に使った本・講座 | 副業の業務に直接関係する内容かどうかで判断 | 原則不要 |
| 撮影場所への交通費 | 副業のための移動と分かる記録を残す | 不要 |
| 編集アプリなどの月額サービス | 副業専用か、私用と兼用かで扱いが変わる | 兼用なら必要 |
| 外注費(デザイン・動画編集など) | 発注内容と金額が分かる請求書や振込記録を保管 | 不要 |
| レシピ撮影用の食材 | 家族の食事と区別できる部分だけが対象 | 必要 |
| カメラ・パソコンなど高額な備品 | 取得価額によって一括計上か減価償却かが変わるため、国税庁の案内で確認 | 兼用なら必要 |
| 自宅の家賃・光熱費 | 作業スペースの面積や使用時間など、合理的な基準で区分 | 必要 |
按分の基準は「明らかに区分できるか」
家事関連費については、国税庁の通達が考え方を示しています。業務の遂行上必要な部分が50%を超えるか、または必要な部分を明らかに区分できる場合に、その部分を必要経費に算入できるという内容です(国税庁 所得税基本通達 家事関連費)。実務では、使用時間・面積・利用回数などの記録をもとに割合を決め、その根拠をメモに残しておくと、後から説明しやすくなります。
インスタ運用で残しておきたい記録
インスタ副業では、収入の源が複数のサービスに分かれやすいのが特徴です。次のような記録を月ごとに1か所へまとめておくと、年末の集計がかなり楽になります。
- ASPや案件元の管理画面にある、月別の報酬明細(画面保存またはダウンロード)
- 企業案件の発注内容・報酬額・入金予定日が分かるやり取り(メッセージや請求書)
- 撮影・編集のために購入したものの領収書と、「何の投稿に使ったか」の一言メモ
- 通信費や食材費など按分する費用の、割合と算出根拠のメモ
- 外注した場合の見積書・請求書・振込記録
収入側は入金額だけでなく「いつ確定した報酬か」まで残しておくことが、年またぎの集計ミスを防ぐポイントです。
記録と書類の保管
経費を主張するには、領収書、請求書、カード明細、振込記録などの裏付けが必要です。保存が必要な帳簿書類の種類と期間は、所得の区分や申告方法によって異なります(タックスアンサーNo.2080)。紙の領収書はスマホで撮影してデータでも残す、会計ソフトに月ごとに入力するなど、年末にまとめて探さない仕組みを先につくっておくと負担が減ります。
確定申告の流れ
副業の確定申告は、収入と経費の集計、所得の計算、申告書の作成、提出と納付の順に進みます。所得税の確定申告の期間は、国税庁によると原則として翌年2月16日から3月15日までです(国税庁タックスアンサーNo.2020)。
5つの手順
申告期間は原則として「その年の翌年2月16日から3月15日まで」と案内されています(タックスアンサーNo.2020)。実際の日付は年によって前後することがあるため、申告する年の国税庁の案内で確認してください。
- 収入を集計する:1月1日から12月31日までの副業の収入を、ASPの管理画面や入金明細から拾います。
- 経費を集計する:領収書・カード明細を項目ごとに分け、按分が必要なものは割合と根拠も書き留めます。
- 所得を計算する:収入から経費を引き、副業の所得が20万円を超えるかを確認します(No.1900)。
- 申告書を作成する:国税庁の確定申告書等作成コーナーや会計ソフトで作成します。給与の源泉徴収票を手元に用意します。
- 提出して納付する:e-Taxでの送信、郵送、税務署への持参などの方法があります。納付が必要な場合は期限までに納めます。
申告の具体的な画面操作や書き方は、同じ媒体の副業の確定申告やり方ガイド|看護師+インスタ副業の確定申告を解説で説明しています。電子申告の案内はe-Taxの公式サイトにあります。
申告書の作成方法の比べ方
| 方法 | 向いている人 | 確認したい点 |
|---|---|---|
| 国税庁の確定申告書等作成コーナー | 画面の案内に沿って自分で入力したい人 | 項目数が増えると入力に時間がかかるため、集計表を先に作っておく |
| クラウド会計ソフト | 毎月の入力を習慣にでき、口座・カードの取引を取り込みたい人 | 料金とプランはサービスごとに異なるため、各社の公式ページで確認する |
| 税理士への依頼 | 所得区分の判断や、複雑な控除の相談をしたい人 | 報酬は事務所ごとに異なるため、見積もりを取って比べる |
どの方法でも、最終的に申告内容に責任を負うのは本人です。迷う点は申告前に税務署の相談窓口で聞いておきましょう。
副業がある場合の住民税の徴収方法

住民税の仕組みと副業の関係
住民税は、所得の多少にかかわらず給与所得と合算して税額を計算する仕組みです。所得税の確定申告書を税務署に出した人は、住民税の申告もしたものとみなされます(横浜市の案内)。反対に、副業の所得が20万円以下で確定申告をしない場合は、住所地の市区町村への住民税の申告が必要になることがあります(横浜市 市民税・県民税の申告)。
徴収方法は申告書で選べるが、自治体の判断も入る
確定申告書には、給与・公的年金以外の所得に係る住民税を「特別徴収(給与から天引き)」にするか「自分で納付」にするかを選ぶ欄があります。国税庁の確定申告書等作成コーナーの案内でも、給与のみの場合は特別徴収が原則で選べないこと、給与以外の所得がある場合は選択できること、詳細は自治体に確認することが示されています(確定申告書等作成コーナー 住民税の徴収方法の選択)。
文京区の案内では、「自分で納付」を選んでも納める住民税の額そのものは変わらないと説明されています。また、副業の所得がマイナスの場合などは、選択にかかわらず特別徴収になることがあります。主たる給与の源泉徴収票から計算した住民税額が申告書の記載額より大きい場合も、特別徴収になると書かれています(文京区 副業がある場合の徴収方法について)。つまり、徴収方法の選択は納付の経路を変えるもので、税額を減らす手段ではありません。
自分のケースで「特別徴収」と「自分で納付」のどちらになるかは、申告後に住所地の税務課へ問い合わせて確かめてください。勤務先との関係に不安がある場合も、まず就業規則を確認し、必要なら勤務先に相談することが前提です。
申告時の確認ポイント
- 確定申告書の第二表にある、住民税・事業税に関する事項の記入欄を確認する
- e-Taxで選択肢が表示されない場合は、住所地の市区町村に問い合わせる
- 住民税の通知書が届いたら、徴収方法と税額が想定どおりかを確かめる
勤務先の副業ルールや、副業が知られることへの不安は、この記事の看護師が副業の前に確認したいルールの節で整理しています。
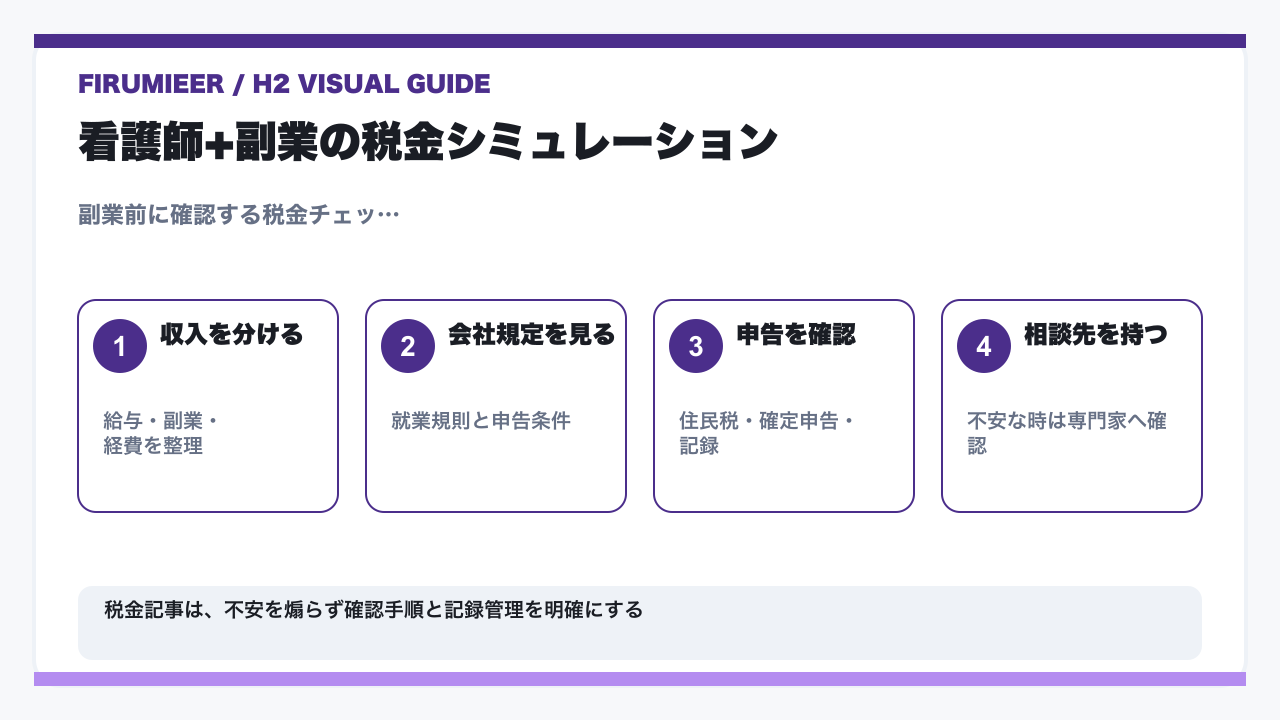
看護師+副業の税金シミュレーション
所得の計算ワークシート
税額は、所得金額・控除の内容・お住まいの自治体によって変わります。そのため、この記事では一律の金額例は載せず、自分の数字を当てはめて確認するための計算の順序を示します。次の表の空欄に、1月1日から12月31日までの実績を入れてください。
| 記号 | 項目 | 何を入れるか |
|---|---|---|
| A | 副業の収入の合計 | ASPや取引先から確定した報酬の合計(振込日ではなく確定した年で数える) |
| B | 必要経費の合計 | 按分後の金額で、領収書や明細で裏付けられるもの |
| C | 副業の所得(A−B) | マイナスになる場合も、そのまま記録しておく |
| D | 20万円との比較 | Cが20万円を超えれば所得税の確定申告が必要(給与1か所・全額源泉徴収の場合。No.1900) |
| E | 住民税の申告 | 確定申告をしない場合は、市区町村への申告の要否を確認 |
| F | 所得区分 | 事業所得か業務に係る雑所得かを確認(青色申告の可否に関係) |
収入の入金が年をまたぐ場合は、報酬が確定した日がどちらの年にあるかで集計します。入金日で数えて年をずらすと、収入の申告漏れや二重計上につながります。
ケース別に何をするか
| ケース | 所得税 | 住民税 | 次の行動 |
|---|---|---|---|
| 副業の所得がマイナスまたは20万円以下 | 原則不要の枠内(給与1か所・全額源泉徴収の場合。No.1900) | 確定申告をしない場合は申告の要否を市区町村に確認 | 収入と経費の記録は残し、住民税の窓口に相談 |
| 副業の所得が20万円を超える | 確定申告が必要(No.1900) | 確定申告で申告したものとみなされる(横浜市の案内) | 申告書を作成し、第二表で徴収方法を選ぶ |
| 副業の収入が給与(アルバイト)として支払われる | No.1900の条件で判定 | 確定申告をしない場合は申告の要否を市区町村に確認 | 源泉徴収票を2枚とも手元に集める |
| 医療費控除やふるさと納税の寄附金控除を受けたい | 申告して控除を適用 | 申告内容が住民税にも反映される | 該当する控除の必要書類を集める |
いまの収入に対して申告書上の税額がいくらになるかは、国税庁の確定申告特集から入れる確定申告書等作成コーナーに入力すると、申告書の形で計算されます。入力前に、収入・経費・源泉徴収票の3点を手元に用意しておくとスムーズです。
看護師が副業の前に確認したいルール
看護師が副業をしてよいかは、勤務先の就業規則と、公務員に当たるかどうかで決まります。税金の申告とは別に、先に勤務先のルールを確認することが大切です。
民間の医療機関の場合
民間の病院・クリニックでは、副業や兼業の可否は就業規則や雇用契約で定められています。副業を認めていても、事前の届出や許可が必要な場合があります。インスタ運用を趣味の発信にとどめるのか、報酬を得る副業にするのかによって扱いが変わる可能性もあるため、報酬を受け取る前に人事・総務に確認しておくと安心です。
公立の医療機関に勤める場合
公立病院の職員は、地方公務員として営利企業への従事等が制限される場合があります。地方公務員法には「営利企業への従事等の制限」を定める第38条があります(e-Gov法令検索 地方公務員法)。ただし、国公立の医療機関でも職員の身分は設置主体によって異なります。自分がどの区分にあたるか、許可の手続きが必要かは、勤務先の人事担当で確認してください。
確認の順序
- 就業規則・雇用契約書の副業・兼業の条項を読む
- 届出や許可が必要かを人事・総務に確認する
- 許可を得たうえで、収入と経費の記録を始める
- 副業の所得が出たら、この記事の基準で申告の要否を判定する
副業の選び方は看護師の副業おすすめ10選|在宅でできるものを厳選【2026年版】、始める前の安全確認はインスタ副業の安全な始め方|最初に決める5つのことと確認ポイントも参考になります。
申告で使える控除の見方
所得控除は、所得から差し引いて税額を計算する仕組みです。副業の申告をするときは、給与の年末調整で済ませた控除に加えて、医療費控除や寄附金控除など、年末調整では扱えない控除も合わせて申告できます。
控除の確認先一覧
控除額や上限は制度改正で変わることがあるため、金額はここに書かず、各控除の公式ページで申告する年の内容を確認する形にしています。
| 控除名 | 主な内容 | 確認先 |
|---|---|---|
| 基礎控除 | 合計所得金額などの条件に応じて適用される | No.1199 |
| 社会保険料控除 | 支払った健康保険料・年金保険料など | No.1130 |
| 医療費控除 | 支払った医療費が一定額を超えた場合に適用 | No.1120 |
| 寄附金控除(ふるさと納税) | 対象の寄附をした場合に適用 | No.1155 |
| 小規模企業共済等掛金控除 | iDeCoなどの掛金が対象になる | No.1135 |
| 青色申告特別控除 | 青色申告者が受けられる。不動産所得・事業所得が対象 | No.2072 |
ふるさと納税をしている場合の注意
ふるさと納税の「ワンストップ特例」を申請していても、同じ年分の確定申告をする場合は、ふるさと納税の金額を含めて寄附金控除の計算を行う必要があります。ワンストップ特例の申請は、確定申告をすると適用されなくなります(確定申告書等作成コーナー ふるさと納税をされた方とワンストップ特例制度)。副業で確定申告が必要になった年は、寄附金受領証明書を手元にそろえて、申告書に入力します。
青色申告と開業届を考えるタイミング
青色申告は、不動産所得・事業所得・山林所得のある人が受けられる制度で、事業所得として申告する場合に特別控除などを使えます。承認を受けるには申請書の提出が必要で、期限があります(国税庁タックスアンサーNo.2070)。
青色申告の特別控除と条件
青色申告特別控除には、10万円・55万円・65万円の3段階があります。55万円は、複式簿記で記帳し、貸借対照表と損益計算書を期限内に提出することなどが条件です。65万円は、さらに電子帳簿保存を行うか、e-Taxで申告書を送信することが必要です。これらは事業所得(または不動産所得)が対象で、控除額は所得の額が限度となります(タックスアンサーNo.2072)。副業が業務に係る雑所得の場合、青色申告特別控除は使えません。
承認申請の期限
青色申告承認申請書の提出期限は、通常は青色申告を始めたい年の3月15日までです。新たに事業を開始した場合は、開始日から2か月以内とされています(タックスアンサーNo.2070)。
開業届を出す前に確認すること
事業を始めたときの届出(個人事業の開業・廃業等届出書)は、所轄の税務署に提出します。国税庁は、提出期限を事業開始等の事実があった日の属する年分の確定申告期限までと案内しています(タックスアンサーNo.2090)。勤務先が副業を認めているか、副業が事業として継続する実態にあるかを確認したうえで、提出を検討してください。
| 検討する状況 | 考え方 | 確認先 |
|---|---|---|
| 副業が単発で、継続の見通しが立たない | 業務に係る雑所得として申告するケースが多い。届出は急がない | No.1500 |
| 副業が継続的で、活動の規模が大きくなっている | 事業所得に当たるか、税務署や税理士に確認する | No.1350 |
| 事業所得として青色申告を使いたい | 承認申請書の期限を確認し、記帳の準備を先に進める | No.2070 |
| 開業届の提出を考えている | 提出期限と、勤務先の副業ルールを確認する | No.2090 |
申告を忘れたとき・間違えたときの対応
期限までに申告しなかった場合は、できるだけ早く期限後申告をします。国税庁は、調査の通知前に自主的に期限後申告をした場合の無申告加算税の割合を、調査後の申告より低く案内しています(国税庁タックスアンサーNo.2024)。
期限後申告の扱い
国税庁の案内では、調査通知前に自主的に期限後申告をした場合の無申告加算税は納税額の5%とされています。さらに、期限後申告が法定申告期限から1か月以内に自主的に行われ、納期限までに全額を納付し、過去5年間に無申告加算税などを課されていないなど一定の要件を満たせば、無申告加算税は課されません。期限後申告では延滞税も併せて納付します(タックスアンサーNo.2024)。割合は制度改正で変わることがあるため、申告時点の案内を確認してください。
収入の申告漏れを防ぐ
国税庁は、フリマアプリ・アフィリエイト・動画配信などのネット上の収入について、申告漏れへの注意を呼びかけています(令和7年分 確定申告特集)。報酬の明細は、年末に一括で確認するよりも、入金のたびに記録しておくほうが漏れにくくなります。
年間の管理の流れ
副業の税金管理は、年間を通じた記録の習慣が中心です。申告の直前に慌てないよう、毎月の記録、年末の確認、申告期間の3段階に分けて進めます。
時期別のやることカレンダー
| 時期 | やること | ポイント |
|---|---|---|
| 毎月 | 収入と経費を記録する | 領収書は撮影して保存。按分の割合もメモする |
| 年の途中 | 副業の所得の見込みを確認する | 20万円の基準(No.1900)に近づいたら、早めに申告の準備を始める |
| 年末 | 収入・経費のもれを確認する | ASPなどの報酬明細を年間分ダウンロードする |
| 年明け | 給与の源泉徴収票を受け取る | 2か所以上から給与がある場合は全て集める |
| 申告期間(原則2月16日〜3月15日) | 申告書を作成して提出し、納付する | その年の国税庁の案内で日付を確認する(No.2020) |
| 住民税の通知が届いたとき | 徴収方法と税額を確認する | 想定と違う場合は市区町村の税務課に問い合わせる |
よくある質問(副業の税金・確定申告)
- Q1. 副業の収入が少なければ、何もしなくてよいですか?
- 所得税については、給与1か所で全額源泉徴収されている人は、副業の所得が20万円以下なら原則として確定申告が不要です(国税庁No.1900)。ただし、住民税は別の扱いで、確定申告をしない場合は市区町村への申告が必要になることがあります。お住まいの税務課で確認してください。
- Q2. インフルエンサーとしてPR案件や商品提供を受けた場合も申告が必要ですか?
- 給与1か所で全額源泉徴収されている人は、PR報酬やアフィリエイトなどの副業の所得を合計して20万円を超えるかで所得税の申告要否を判断します(国税庁 No.1900)。商品の無償提供は金銭でなくても収入に含まれる可能性があり、評価の方法は案件元の説明と税務署で確認してください。
- Q3. 20万円は「収入」と「所得」のどちらで数えますか?
- 「所得」で数えます。所得は収入から必要経費を引いた金額です。経費の裏付けとなる領収書や明細がないと、経費として認められにくくなります。
- Q4. メルカリなどの不用品販売も申告が必要ですか?
- 国税庁は、フリマアプリなどの取引のうち、事業や継続的な営利目的のものは事業所得または雑所得(業務)に当たるとしています。生活用品の売却の扱いは取引の内容で異なるため、国税庁の特集ページで確認してください。
- Q5. 申告に必要な書類は何ですか?
- 給与の源泉徴収票、副業の収入が分かる明細、経費の領収書や明細、本人確認書類、還付がある場合の口座情報が基本です。e-Taxを使う場合はマイナンバーカードなどの準備も必要です。控除を受ける場合は、その控除の証明書類も用意します。
- Q6. レシートをなくしたら経費にできませんか?
- カード明細や振込記録など、支払の事実と内容を示せる別の資料が残っていれば、それに基づいて整理できる場合があります。保存が必要な書類の考え方はタックスアンサーNo.2080にあります。判断に迷うときは税務署に相談してください。
- Q7. 申告を忘れた場合はどうすればよいですか?
- 気づいた時点で、期限後申告をします。調査の通知前に自主的に申告した場合の扱いは、期限後申告をしなかった場合や調査後の申告とは異なります。詳しくはタックスアンサーNo.2024を確認してください。
- Q8. 税理士に相談する目安はありますか?
- 金額だけで決める基準はありません。事業所得か雑所得かの判断に迷うとき、青色申告や開業届を検討するとき、収入の種類が複数にまたがるときは、早めに税務署の相談窓口か税理士に相談すると整理しやすくなります。
- Q9. 配偶者の扶養に入っていますが、副業の所得があると影響しますか?
- 扶養の判定は、税制上の扶養と社会保険上の扶養で基準が異なり、制度改正でも変わります。申告する年の国税庁・加入先の健康保険組合の案内で確認してください。関連する基準は在宅ワークの年収の壁2026年最新|103万106万130万はどう変わったでも整理しています。
まとめ
- 給与1か所(全額源泉徴収)の人は、副業の所得が年間20万円を超えると所得税の確定申告が必要(No.1900)。判断は収入ではなく「収入−経費」の所得で行う。
- 20万円以下でも、住民税は別の扱い。確定申告をしない場合は、市区町村への申告の要否を確認する。
- 事業所得か雑所得かで、青色申告の可否などが変わる。迷うときは税務署か税理士に確認する。
- 経費は、業務に必要だったことを説明できるものだけ。私用と兼用の費用は区分の根拠を残す。
- 住民税の徴収方法は申告書で選べるが、税額が変わるわけではなく、最終的な扱いは自治体が決める。
- 税金の確認より先に、勤務先の就業規則と、公立医療機関の場合は公務員の兼業規定を確認する。
申告の画面操作を知りたい方は副業の確定申告やり方ガイド、インスタ運用そのものの全体像は女性のためのインスタ運用|2026|フォロワー0から収益化までもあわせてご覧ください。なお、この記事は一般的な情報の整理であり、個別の税務判断は税務署や税理士にご相談ください。
読み終えたら、次は発信の準備を
仕事や暮らしの経験を、Instagramでの発信に活かしたい方へ。インスタ大学の一般教材の受け取り方を、公式LINEで案内しています。
LINEでインスタ大学の受取案内を見るこの記事を読んだ人におすすめ
関連記事
このテーマの全体像: 女性のためのインスタ運用|2026|フォロワー0から収益化まで
LEARNING GUIDE
インスタで人生を変えたいあなたへ
インスタ大学の教材について、LINEで受取案内を確認できます。
LINEでインスタ大学の受取案内を見る※ 受取方法はLINEの案内をご確認ください。
S.Lineの関連サービス