副業の確定申告は、給与以外の所得を計算し、国税庁の確定申告書等作成コーナーなどで申告書を作って期限までに出す流れです。
会社員や看護師として給与を受け取りながら、インスタグラムのアフィリエイトやPR案件で収入を得ている場合は、まず「所得が20万円を超えるか」を確かめるところから始めます(国税庁 No.1900)。
この記事では、所得税の20万円の基準と住民税の申告が別に必要になりうる点、雑所得と事業所得の違い、経費の考え方、会計ソフトの選び方、e-Taxでの申告手順、住民税の納め方、申告期限、相談先までを順番に整理します(所得税の20万円基準は国税庁 No.1900、住民税の申告は横浜市 給与以外に副収入がある場合の住民税の申告)。
税務の判断は個々の状況で変わるため、断定しにくい点は「税務署や税理士に確認」と書いています。
この記事でわかること
- 副業の確定申告とは何か、会社員が申告する場面(国税庁 No.1900)
- 20万円の基準と、住民税の申告が別に必要になりうる点(国税庁 No.1900、横浜市 給与以外に副収入がある場合の住民税の申告)
- インスタ副業の経費の考え方と記録の残し方
- クラウド会計ソフトの選び方
- 確定申告の具体的な手順(e-Tax)と申告期限
- 副業分の住民税の納め方と、職場に伝わりうるケース
- アフィリエイト・PR案件の税務上の注意点
- 初めての申告で起きやすい失敗と防ぎ方
副業の確定申告とは?会社員・看護師が申告する場面
副業の確定申告とは、1年間(1月1日から12月31日)の収入から必要経費を引いて所得を計算し、税務署へ申告して所得税を精算する手続きです。給与だけなら年末調整で済みますが、給与以外の所得があると自分で申告する場面が出てきます(国税庁 No.1900)。
確定申告は、その年の収入と経費をまとめて報告する手続きです。
会社員や看護師として勤務先から給与を受け取っている場合、所得税の精算は原則として年末調整で行われます(国税庁 No.1900)。
そのため、確定申告とは縁がないと考えている方が多いのですが、副業で収入が出ると、その分は自分で計算して申告する必要が生じることがあります(国税庁 No.1900)。
インスタグラムでお弁当レシピや暮らしの情報を発信し、アフィリエイト報酬やPR案件の報酬を得るケースは、副業所得の典型例です。
副業を始めたばかりの時期は、「申告は必要なのか」「どこまでが経費なのか」「勤務先に知られないか」という3つの疑問が重なりがちです。
この記事は、この3つの疑問に、国税庁などの一次情報に沿って順番に答える構成にしています。
確定申告で最初に押さえる言葉:収入・経費・所得
確定申告で最初につまずきやすいのが、「収入」と「所得」の違いです。
収入は、副業で入ってきたお金の総額です。
所得は、収入から必要経費を差し引いた金額です。
国税庁のタックスアンサーでも、雑所得は「総収入金額 − 必要経費」で計算すると説明されています(国税庁 No.1500 雑所得)。
次は、説明用に作った仮の例です。数字は実際の事例ではありません。
仮の例:アフィリエイト報酬とPR案件の報酬が合わせて年間30万円、撮影用の機材や教材などの経費が8万円だった場合、所得は22万円です。
この場合、収入は30万円でも、判断に使うのは所得の22万円です。
申告が必要かどうかの判断は、収入ではなく所得で行う点を覚えておきましょう。
白色申告と青色申告の違い
確定申告には、白色申告と青色申告があります。
青色申告は、事前に税務署へ承認申請書を出し、決められた方法で帳簿をつけることで、青色申告特別控除などを受けられる制度です(国税庁 青色申告の届出期限、国税庁 No.2072 青色申告特別控除)。
青色申告特別控除は、不動産所得または事業所得を生ずべき事業を営んでいる場合の制度で、65万円の控除を受けるには、正規の簿記で記帳し、貸借対照表と損益計算書を添付したうえで、e-Taxで申告書等を送信するか、電子帳簿保存を行うといった条件があります(国税庁 No.2072 青色申告特別控除)。
承認申請書の提出期限は、原則としてその年の3月15日、1月16日以後に新しく業務を始めた場合は業務開始から2か月以内です(国税庁 青色申告の届出期限)。
開業届は青色申告の申請とは別の手続きです。
副業の収入が事業所得に当たるかどうかは実態で判断されるため、青色申告を選ぶ前に、税務署か税理士に確認すると安心です。
会社員・看護師が確定申告をするおもなケース
給与所得者が確定申告をするおもなケースには、次のようなものがあります(国税庁 No.1900)。
- 給与以外の所得(副業の所得など)の合計が20万円を超える場合(国税庁 No.1900)
- 給与の年間収入が2,000万円を超える場合(国税庁 No.1900)
- 2か所以上から給与を受けていて、年末調整されなかった給与と各種の所得の合計が20万円を超える場合(国税庁 No.1900)
- 医療費控除やふるさと納税の寄附金控除などを受けたい場合(還付のための申告。国税庁 No.1120 医療費控除、国税庁 No.1155 寄附金控除)
前の3つは、国税庁の「給与所得者で確定申告が必要な人」の案内に沿った整理です(国税庁 No.1900)。
最後の還付のための申告は、申告が義務になる場面とは別に、控除を受ける目的で自分から行うものです。
LEARNING GUIDE
インスタで人生を変えたいあなたへ
インスタ大学の教材について、LINEで受取案内を確認できます。
LINEでインスタ大学の受取案内を見る※ 受取方法はLINEの案内をご確認ください。
確定申告が必要なラインは?|20万円ルールの落とし穴
給与を1か所から受けている会社員の場合、給与所得と退職所得を除いた各種の所得の合計が20万円を超えると、所得税の確定申告が必要になります。20万円は収入ではなく所得の基準で、住民税の申告は別に確認が必要です(国税庁 No.1900、横浜市 給与以外に副収入がある場合の住民税の申告)。
「副業が20万円以下なら申告しなくてよい」という話は広く知られています。
この基準は正しい面がありますが、読み違えると申告漏れにつながる落とし穴がいくつかあります。
20万円は所得税の基準で、収入ではなく所得の合計
国税庁は、1か所から給与を受けている人について、給与所得と退職所得を除く各種の所得金額の合計が20万円を超える場合に確定申告が必要としています(国税庁 No.1900 給与所得者で確定申告が必要な人)。
ここでいう「各種の所得金額の合計」には、副業が複数ある場合のそれぞれの所得が含まれます。
たとえば、アフィリエイトの所得が12万円、別のPR案件の所得が9万円なら、合計は21万円で20万円を超えます(基準は国税庁 No.1900)。
この例は説明用の仮のもので、実際の金額ではありません。
案件ごとに見て「どれも20万円以下だから大丈夫」と考えるのは誤りになりうるため、年間の所得を合算して判断します(国税庁 No.1900)。
20万円以下でも住民税の申告が別に必要になりうる
国税庁のこのページ(国税庁 No.1900)は所得税の説明であり、住民税の申告の要否は記載されていません。住民税については、お住まいの市区町村への確認が必要です。
所得税の申告が不要でも、住民税の申告が必要になる場合があるため、副業の所得があるときは市区町村の税務担当に問い合わせておくと確実です。横浜市は、給与以外の所得がある場合、所得税の確定申告をしないときは住民税の申告が必要で、確定申告をした場合は住民税の申告が不要と案内しています(横浜市 給与以外に副収入がある場合の住民税の申告)。
確認するときは、「副業の所得があり、所得税の確定申告は不要な見込みだが、住民税の申告は必要か」と伝えると話が早く進みます(横浜市 給与以外に副業収入がある場合の住民税の申告)。
20万円以下でも確定申告をしたほうがよいケース
所得が20万円以下でも、申告することで有利になる場合があります。
- 医療費控除を受けたい場合
- ふるさと納税の寄附金控除を、確定申告で受ける場合
- 源泉徴収された税額を精算して還付を受けたい場合
ふるさと納税のワンストップ特例を申請していた方が確定申告をする場合、ワンストップ特例の申請は無効になります。このため、ふるさと納税の寄附金控除も確定申告書に含める必要があります(国税庁 No.1155 寄附金控除)。
副業の申告をする年は、ふるさと納税の寄附金受領証明書を手元に用意しておきましょう。
雑所得と事業所得の違いを整理する
副業の所得は、実態に応じて雑所得か事業所得などに分類されます(国税庁 No.1500 雑所得、国税庁 事業所得)。
国税庁は、雑所得を、利子所得・配当所得・不動産所得・事業所得・給与所得・退職所得・山林所得・譲渡所得・一時所得のいずれにも当たらない所得と説明しています(国税庁 No.1500 雑所得)。
事業所得は、総収入金額から必要経費を引いて計算する所得で、不動産の貸付けなどは含まれません(国税庁 事業所得)。
| 比べる点 | 雑所得 | 事業所得 |
|---|---|---|
| 所得の計算 | 総収入金額から必要経費を引く | 総収入金額から必要経費を引く |
| 損失が出たとき | 他の所得との損益通算はできない(国税庁 No.1500 雑所得) | 扱いに条件があるため税務署に確認 |
| 青色申告特別控除 | 対象になる事業ではない | 要件を満たせば最大65万円(国税庁 No.2072 青色申告特別控除) |
| 区分の決まり方 | 他の所得区分に当たらない所得 | 事業としての実態があるかで判断 |
インスタグラムの副業は、始めたばかりの段階では雑所得として申告するケースが多いと考えられますが、どちらに当たるかは活動の規模や継続性などの実態で判断されます(雑所得の範囲は国税庁 No.1500 雑所得)。
区分に迷う場合は、自己判断で決めず、税務署または税理士に確認してください。
申告しないとどうなる?追加の税負担の考え方
期限までに申告しなかった場合、無申告加算税や延滞税が課されることがあります(国税庁 No.2024 無申告加算税)。
国税庁の説明では、調査の通知を受ける前に自主的に期限後申告をした場合、無申告加算税の割合は5パーセントとされています。調査の通知以後は、これより高い割合が適用されます(国税庁 No.2024 無申告加算税)。
延滞税は、納付が遅れた期間に応じて加算される仕組みです。
申告が必要だったと気づいたときは、早めに申告するほど追加の負担を抑えやすくなります。
報酬の支払元は、支払調書などで支払の記録を持っている場合があるため、少額でも期限内に正しく申告する習慣をつけておくのが安心です。
フルミエールのLINE公式アカウントでは、暮らしや働き方に関する情報をお届けしています。
インスタ副業の経費になるもの一覧|お弁当の食材費は?
インスタ副業の経費は、投稿や収入を得るために使った支出のうち、副業のための部分を明らかに区別できるものです。投稿用に買った食材や撮影の小物は対象になりえますが、生活のための支出は含められません(国税庁 No.2210 必要経費の知識)。
確定申告で多い疑問が、「何が経費になるのか」という点です。
基本の考え方は、「その支出は副業の収入を得るために必要だったか」という一点にあります。
家事関連費の考え方:生活と副業が重なる支出
国税庁は、一つの支出が家事上と業務上の両方にかかわる費用を「家事関連費」と呼んでいます(国税庁 No.2210 必要経費の知識)。
家事関連費は、業務に必要な部分を明らかに区別できる場合に、その部分だけを必要経費にする考え方が基本です(国税庁 No.2210 必要経費の知識)。
スマホ代や通信費、家賃、電気代のように、生活と副業の両方で使うものが家事関連費の代表例です。
割合の決め方に全国共通の目安はないため、使用時間や使用面積など、説明できる根拠で決めて記録しておくことが大切です。
経費になりうるものと、記録のポイント
次の表は、インスタ副業で経費として検討されることの多い支出と、考え方をまとめたものです。最終的な判断は、実態と記録に基づくため、税務署や税理士に確認してください。
| 支出の種類 | 考え方 | 残しておく記録 |
|---|---|---|
| 撮影機材・小物 | 投稿の制作に使う分が対象 | 領収書、購入日と用途のメモ |
| 投稿用の食材費 | 投稿のために買った分と、自分で食べる分を区別 | レシートと、どの投稿に使ったかのメモ |
| スマホ代・通信費 | 家事関連費として、副業で使う部分を区別 | 割合の根拠(使用時間など)の記録 |
| 家賃・電気代 | 作業スペースや作業時間に応じて区別 | 間取りや作業時間の記録 |
| 書籍・講座・アプリの利用料 | 副業の運営に必要な分が対象 | 領収書、明細 |
この表は、記事の読者が判断する際の整理です。
実際にいくらを経費にできるかは、個別の事情で変わります。
お弁当の食材費を経費にするときの考え方
お弁当レシピを発信している場合、食材費は気になるポイントです。
投稿の撮影や掲載のために購入した食材は、副業のための支出として検討できますが、自分や家族が食べる分は生活費です。
区別するための実務的な方法として、買い物のたびにレシートへ「投稿用」とメモする、投稿ごとに使った食材と金額をメモアプリに残す、といった記録が役に立ちます。
仮の例:月の食費が3万円で、そのうち投稿の撮影用に買った分がレシートとメモで1万円と確認できる場合、1万円を副業の支出として検討する、という考え方になります。
この例の金額は説明用のものです。実際の経費として認められるかどうかは、記録の内容と実態で判断されます。
経費にできないもの・迷いやすいもの
副業との関係を説明できない支出は、経費にできません。
- 副業と関係のない私的な食事代
- 普段使いの衣類や美容の支出(撮影専用で使うものは別に検討)
- 所得税や住民税そのもの(国税庁 No.2210 必要経費の知識)
- 交通違反の罰金や科料(国税庁 No.2210 必要経費の知識)
迷いやすいのがカフェ代や打ち合わせの飲食代です。
副業の作業や打ち合わせのために使ったと説明できるかどうかが分かれ目で、私的な飲食と混ざる場合は区別が必要です。
判断に迷ったときは、領収書にメモを足したうえで、税務署の相談窓口か税理士に確認してください。
クラウド会計ソフト(freee・マネーフォワード)の選び方
クラウド会計ソフトは、収入や経費を記録して帳簿を作り、確定申告書の作成まで支援するソフトです。副業の規模に合わせ、必要な機能と料金を公式ページで確かめてから選ぶのが基本です。
日々の収支を記録する帳簿づけは、確定申告の準備で負担が大きい作業です。
クラウド会計ソフトを使うと、帳簿づけから申告書の作成までを、画面の案内に沿って進められる場合があります。
代表的なサービスには、freeeとマネーフォワード クラウドがあります。
機能やプラン、料金、無料で試せる期間は変更されることがあります。この記事では金額や機能の比較は載せていません。2026年10月3日時点で各公式サイトの存在を確認したうえで、最新の内容は各公式ページで確認してください。
会計ソフトを選ぶときに確認したい点
特定のサービスを勧めるのではなく、自分の副業の形に合うかを確かめるための確認項目を整理します。
| 確認する点 | 確認のしかた |
|---|---|
| 申告の種類に対応しているか | 白色申告か青色申告か、自分の予定に合うプランかを公式ページで確認 |
| e-Taxとの連携 | 申告書をe-Taxで送る流れに対応しているかを確認 |
| 口座・カードの取り込み | 普段使う銀行やカードに対応しているかを公式ページで確認 |
| 料金と無料期間 | プラン名、月額か年額か、適用条件を公式ページで確認 |
| スマホでの記録のしやすさ | 無料期間などで実際に触って、レシートの記録が続けやすいかを確認 |
どのソフトを選ぶ場合も、数か月分の入力を始める前に、無料で試せる範囲や解約の条件を確認しておくと安心です。
会計ソフトを使うときの3つのコツ
- 副業用の口座とクレジットカードを分け、生活費と混ざらないようにする
- レシートや領収書は、受け取ったらその日のうちに記録する
- 勘定科目に迷ったら、まず取引を記録し、あとから正しい科目へ直す
3つ目は、記録が止まることを避けるための考え方です。
科目の判断に迷う取引は、記録だけ先に済ませ、申告前に税務署や税理士の確認を受けて修正する、という進め方もできます。
確定申告の具体的な手順(e-Tax)
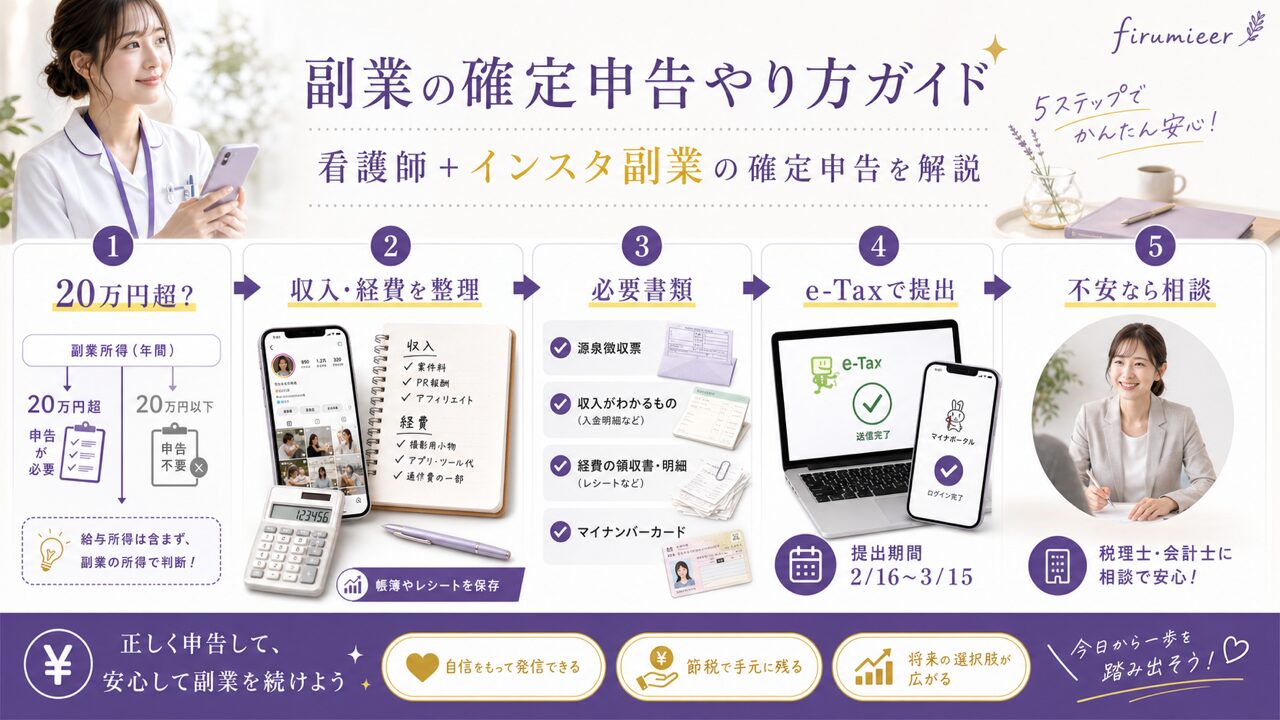
ここからは、確定申告書を作成してe-Taxで提出するまでの手順を解説します。
e-Taxは、国税の申告や納税をオンラインで行える仕組みで、国税庁のサイトでは、スマートフォンとマイナンバーカードを使った利用が案内されています(国税庁 確定申告特集)。
青色申告特別控除の65万円を受けるには、先ほど触れたとおり、e-Taxでの送信か電子帳簿保存などの条件があります(国税庁 No.2072 青色申告特別控除)。
事前準備:用意するもの
- マイナンバーカード(スマホで読み取る場合はマイナンバーカード対応のスマートフォン)
- 勤務先から受け取った源泉徴収票
- 副業の収入がわかる資料(報酬の明細や振込の記録)
- 経費の領収書、レシート、記録メモ
- 控除を受ける場合は、その証明書類(ふるさと納税の寄附金受領証明書など)
- 還付を受ける場合の振込先口座の情報
マイナンバーカードを使わない方法も用意されています。方法や必要な準備は国税庁のe-Taxのサイトで確認してください。
e-Taxでの申告手順7ステップ
国税庁の確定申告書等作成コーナーで申告書を作る場合の、おおまかな流れです。
- 作成コーナーを開き、提出方法(e-Taxで送信するかなど)を選ぶ
- 給与の欄に、源泉徴収票の内容を入力する(マイナポータル連携を使うと、自動入力される項目があります)
- 副業の収入と必要経費を入力し、所得の種類(雑所得か事業所得か)を選ぶ
- 社会保険料控除、生命保険料控除、寄附金控除など、該当する控除を入力する
- 住民税・事業税に関する事項で、副業分の住民税の徴収方法を選ぶ
- 入力内容を確認し、電子署名を付けて送信する
- 受付結果を確認し、納付や還付の内容を確かめる
各画面の入力項目は、年分によって変わることがあります。画面の案内に従い、わからない項目は国税庁の案内や税務署の相談窓口で確認してください。
副業が事業として扱われる場合は、帳簿や決算書類をそろえる必要が出てくるため、会計ソフトの出力機能を使うと手順が進めやすくなります。必要な書類は申告の種類によって異なるため、国税庁の案内か税務署で確認してください。
申告期間と注意点
所得税の確定申告の期限は、年によって曜日の関係で前後します(国税庁 確定申告特集)。
直近の令和8年(2026年)の申告では、所得税・贈与税の申告と納付の期限は「令和8年3月16日(月)まで」と案内されていました(国税庁 確定申告特集)。
申告する年の期限や、e-Taxの受付開始時期は、国税庁の最新の案内で確認してください。
期限を過ぎると、先に述べた無申告加算税や延滞税の対象になる可能性があります(国税庁 No.2024 無申告加算税)。
直前は入力ミスが起きやすいため、1月のうちに帳簿を締めて資料をそろえ、期間の早い時期に提出する計画を立てておくと余裕が生まれます。
副業分の住民税の納め方|普通徴収を選ぶ手続きと、職場に伝わりうるケース
副業分の住民税は、確定申告書で「自分で納付(普通徴収)」を選ぶことで、給与天引きではなく自分で納める形にできる場合があります。ただし、所得の種類や申告内容によっては、特別徴収になり給与から天引きされることもあります(国税庁 住民税の徴収方法の選択、文京区 副業がある場合の徴収方法について)。
副業を始める方が気にするのが、勤務先に副業が伝わるかどうかです。
この記事では、「伝わらない方法」を保証するのではなく、手続きの仕組みと、伝わりうるケースを事実に沿って整理します。
住民税の徴収方法を選べる仕組み
国税庁の確定申告書等作成コーナーの案内では、給与や公的年金等以外の所得がある場合、その所得にかかる住民税の徴収方法として、給与から差し引く「特別徴収」か、自分で納付する方法のどちらかを選べるとされています(国税庁 住民税の徴収方法の選択)。
一方で、給与や公的年金等だけの場合は、原則として特別徴収となり、徴収方法は選べません(国税庁 住民税の徴収方法の選択)。
副業が給与所得(アルバイトなど)に当たる場合は、選択の対象にならない可能性があるため、市区町村への確認が必要です。流山市は、令和5年度以降、副業分の給与に対する住民税は確定申告書で「自分で納付」を選んでもすべて主たる勤務先の給与から特別徴収すると案内しています(流山市 副業分に対する住民税の徴収方法)。
「自分で納付」を選ぶ手続きと注意点
手続きは、確定申告書の第二表にある「住民税・事業税に関する事項」の欄で、給与・公的年金等以外の所得にかかる住民税の徴収方法を選ぶ形です(文京区 副業がある場合の徴収方法について)。
一例として、東京都文京区の案内では、副業分の住民税を自分で納付したい場合は、確定申告の期限内に申告書の該当欄で「自分で納付」を選ぶ必要があるとされています(文京区 副業がある場合の徴収方法について)。
同じ案内では、副業の所得が赤字の場合など、申告内容によっては「自分で納付」を選んでも特別徴収になる場合があるとされています(文京区 副業がある場合の徴収方法について)。
取り扱いは自治体によって異なる可能性があるため、申告の前に、お住まいの市区町村の税務担当に電話などで確認しておくと確実です。
それでも職場に伝わりうるケース
特別徴収になると、住民税は勤務先の給与から差し引かれる形になります(文京区 副業がある場合の徴収方法について)。
また、勤務先が給与明細や税額の変化に気づく、同僚や取引先など第三者から知られる、本人が話す、といった経路も考えられます。
手続きだけで職場に伝わらないことは保証できません。
副業の可否は、勤務先の就業規則や契約によって決まります。申告の手続きより先に、就業規則で副業の扱いを確認し、必要なら所定の届出や相談を行うほうが、後々の不安を減らせます。
職場への伝わり方について、住民税と確定申告の面から整理した記事もあります。あわせて読む場合は、看護師の副業が職場に知られる原因と、住民税・確定申告の対策の記事が参考になります。
副業の職種や在宅ワークの選び方は、看護師の副業おすすめ10選の記事で整理しています。
アフィリエイト・PR案件の税務処理
アフィリエイト報酬もPR案件の報酬も、継続して得ている場合は副業の収入として申告の対象になります。報酬の受け取り方や契約内容で扱いが変わるため、明細と契約書の保管が基本です。
インスタグラムで収益化すると、おもにアフィリエイト報酬とPR案件の報酬が発生します。
どちらも収入ですが、受け取り方が異なるため、記録の取り方も変わります。
収益化の仕組みそのものは、インスタ収益化の条件2026の記事で解説しています。
アフィリエイト報酬の記録と計上のしかた
アフィリエイト報酬は、広告配信サービスの管理画面から、年間の報酬額と明細を確認できる場合が多くあります。
収入をいつの年分として計上するかは、報酬が確定した時点を基準にするか、実際の入金時点を基準にするかなど、取引の内容により考え方が異なります。
年末をまたぐ報酬がある場合は、自分で判断せず、税務署か税理士に確認してください。
いずれの場合も、毎年同じ考え方で記録を続けることが、自分の申告を見直すときにも役立ちます。
アフィリエイトの始め方や案件の選び方は、お弁当レシピのアフィリエイトの記事が参考になります。
PR案件の報酬と源泉徴収
企業から直接PR案件を受ける場合、原稿料などに当たる報酬は、支払の際に所得税が源泉徴収されていることがあります(国税庁 No.1500 雑所得)。
源泉徴収されている場合は、支払調書や支払明細で源泉徴収額を確認し、確定申告で精算します(国税庁 No.1500 雑所得)。
源泉徴収の有無や税額は、契約の内容や相手方の区分によって異なるため、支払元の明細を基準に確認してください。
明細が届かない場合は、支払元へ問い合わせるか、振込額と契約書を照らして確認します。
物品の提供(ギフティング)とインボイス制度
商品の提供を受ける形のPR案件では、金銭以外のものを受け取っても、収入として扱われる場合があります(現物給付も総収入金額に含まれる旨は国税庁 事業所得)。
金額の評価の仕方は、提供された物の内容や契約により異なるため、高額な商品を受け取った場合は、税務署か税理士に確認してください。
インボイス制度については、登録するかどうかが取引先との関係や売上の規模によって変わります。
制度の見方は、在宅ワークのインボイス制度の記事で、登録の要否の判断基準として整理しています。
初めての確定申告で起きやすい失敗と防ぎ方
初めての確定申告で起きやすい失敗は、領収書を残さず経費が取りこぼされること、ふるさと納税の扱いを誤ること、住民税の徴収方法の選択を見落とすことです(国税庁 No.1155 寄附金控除、国税庁 住民税の徴収方法の選択)。いずれも、申告前のチェックで防げます。
ここでは、初めて申告する方がつまずきやすい点を、一般的なよくある誤りとして整理します。
特定の個人の体験談ではなく、手続きの性質から起きやすいものです。
領収書の未保管と、経費の取りこぼし
副業を始めた年は、経費の考え方に慣れておらず、撮影や編集に使った支出の記録を残さないまま年末を迎えることがよくあります。
申告の時期になって、使った支出の記録が足りず、経費に入れられない、という事態が起こります。
副業に関係する領収書やレシートは、まとめて保管しておくのが基本です。
国税庁は、白色申告者の帳簿書類の保存について、収入金額や必要経費を記載した帳簿は7年、請求書や領収書などの書類は5年としています(国税庁 No.2080 白色申告者の記帳・帳簿等保存)。
青色申告の場合の保存期間は別に定められているため、国税庁の案内で確認してください。
ふるさと納税・住民税のチェック漏れ
ワンストップ特例を使っていた方が確定申告をすると、ワンストップ特例は無効になり、寄附金控除を確定申告書に含める必要があります(国税庁 No.1155 寄附金控除)。
この入力を忘れると、控除を受け損ねるおそれがあります。
もう一つの見落としやすい点が、住民税の徴収方法の選択です。
送信する前に、第二表の「住民税・事業税に関する事項」の欄を、目で確かめておきましょう。
送信後に気づいた場合は、市区町村の税務担当に早めに相談してください。
提出の直前に慌てないための準備
期限の直前に取りかかると、入力ミスや書類の不足に気づく時間がなくなります。
誤りに気づいた場合は、申告の期限内か期限後か、納める税額が増えるか減るかによって、訂正の方法が変わります。
手続きの名前や条件は国税庁の案内で確認し、迷う場合は税務署に相談してください。
よくある質問(FAQ)
- Q1. 副業所得が数千円でも申告は必要ですか?
- 所得税の確定申告が必要かどうかは、給与所得と退職所得を除く各種の所得の合計が20万円を超えるかで判断します。ただし、住民税の申告の要否は別なので、お住まいの市区町村に確認してください(国税庁 No.1900、横浜市 給与以外に副収入がある場合の住民税の申告)。
- Q2. 確定申告にかかる費用はどれくらいですか?
- 自分で作成して提出する方法は、国税庁の確定申告書等作成コーナーで案内されています。会計ソフトや税理士を使う場合は、サービスごとに料金が異なるため、各公式ページや事務所に確認してください。
- Q3. 看護師の副業は職場に伝わりますか?
- 副業分の住民税を「自分で納付」にする手続きはありますが、所得の種類や申告内容によっては特別徴収になり、給与から天引きされることがあります(文京区 副業がある場合の徴収方法について)。手続きだけで伝わらないとは言い切れないため、まず就業規則を確認し、詳しくは職場に知られる原因と住民税・確定申告の対策の記事も参考にしてください。
- Q4. 開業届と青色申告の承認申請は、いつ出しますか?
- 青色申告の承認申請書は、原則としてその年の3月15日まで、1月16日以後に新しく業務を始めた場合は業務開始から2か月以内に出します。開業届は別の手続きです。事業所得に当たるかどうかは、税務署や税理士に確認してください(国税庁 青色申告の届出期限)。
- Q5. 副業が赤字の場合も確定申告したほうがよいですか?
- 雑所得の損失は、他の所得と損益通算できません。事業所得の損失の扱いには条件があります。住民税の扱いも含め、状況によって異なるため、税務署と市区町村に確認してください(国税庁 No.1500 雑所得)。
- Q6. インスタ副業でも領収書は保管が必要ですか?
- 経費を計上する根拠として、領収書やレシート、記録メモを保管しておきます。保存期間は申告の種類で異なり、白色申告者の場合は帳簿が7年、請求書や領収書などの書類が5年とされています(国税庁 No.2080 白色申告者の記帳・帳簿等保存)。
- Q7. 申告内容を間違えたらどうすればよいですか?
- 間違いに気づいた時期や、納める税額が増えるか減るかで手続きが変わります。国税庁の案内で手続きの名前を確認し、迷う場合は税務署に早めに相談してください。
副業と確定申告をスムーズにするためのルーティン
申告をスムーズにする基本は、記録を日々小さく積み、月に一度見直し、年末から1月にかけて資料をそろえることです。作業を毎日・毎月・年末に分けると、申告時期の負担が減ります。
確定申告を毎年落ち着いて終えるには、日頃の記録の習慣が大切です。
毎日・毎月・年末にやることリスト
毎日行うのは、次の2つです。
- レシートや領収書を受け取ったら、すぐに撮影や記録をする
- 副業に関係する支出に、何に使ったかのメモを残す
毎月行うのは、次の3つです。
- 報酬の明細を確認し、月ごとの収入を把握する
- 会計ソフトの自動仕訳などの内容に誤りがないか確かめる
- PR案件の契約書や請求書をフォルダにまとめる
年末から1月にかけては、次の作業をします。
- 12月31日時点の収入と経費を締める
- 源泉徴収票を勤務先から受け取る
- ふるさと納税などの控除の証明書を確認する
- 会計ソフトなどで申告書の作成を始める
早めに資料をそろえておけば、申告の期間が始まったらすぐに提出できる状態を作れます。
副業用の口座・カードを分けるメリット
副業用の口座とクレジットカードを分けておくと、生活の支出と副業の支出が混ざらず、仕訳の手間が減ります。
アフィリエイトや案件の報酬の振込先を副業用の口座にしておけば、入出金の記録が、そのまま収入と経費の根拠になります。
口座を分けることは法律上の義務ではありませんが、家事関連費の区別を説明しやすくなる点でも役立ちます。
確定申告と合わせて確認したい制度
副業の申告と合わせて確認したいのは、扶養の収入基準、インボイス制度、社会保険の扱いです。いずれも条件や金額が年ごとに見直されるため、公的な最新情報で確かめます。
申告の準備を進めると、収入が増えたときの周辺の制度も気になってきます。
扶養・社会保険の収入基準を確認する
配偶者などの扶養に入っている方は、副業の収入額によって扶養の扱いが変わる場合があるため、加入している健康保険や配偶者の勤務先に確認してください。
基準となる金額は制度の見直しで変わるため、最新の内容は、在宅ワークの年収の壁2026年最新の記事で整理しています。
開業するかどうかの判断と、帳簿のつけ方
開業届を出すか、青色申告にするかは、副業の規模や今後の見通し、帳簿づけにかけられる手間で決まります。
申告の全体像を、在宅ワーク向けに整理した記事は在宅ワークの確定申告のやり方にあります。
インスタ副業の税金を所得の目安から整理した記事はインスタ副業の確定申告はいくらからで読めます。
節税の制度や控除は、条件が複雑です。自己判断で決めず、税務署や税理士に相談しましょう。
副業や働き方の最新情報は、フルミエールのLINE公式アカウントでもお届けしています。
確定申告の相談先一覧
確定申告の相談先は、国税庁の税務署と電話相談センター、住民税なら市区町村の税務担当、個別の判断なら税理士です。目的によって相談先を使い分けます。
「一人で全部やるのは不安」という方のために、相談できる窓口を整理します。
公的な窓口と専門家の使い分け
| 相談先 | 向いている相談 | 確認先 |
|---|---|---|
| 税務署・国税局の電話相談センター | 所得税の申告の方法、必要書類の確認 | 国税庁 税についての相談窓口 |
| 国税庁のチャットボット・タックスアンサー | 制度の一般的な説明を調べる | 国税庁 税についての相談窓口 |
| 市区町村の税務担当 | 住民税の申告と徴収方法 | お住まいの市区町村の案内 |
| 税理士 | 所得区分や経費の個別判断、帳簿の作成 | 費用や対応範囲は事務所ごとに確認 |
国税庁の案内では、税務署の電話相談センターの受付時間は平日の8時30分から17時までとされています(国税庁 税についての相談窓口)。
年末年始などは休みになるため、利用前に国税庁の案内で確認してください。
書類や事実の詳しい確認が必要な相談では、税務署での面接相談を、予約のうえ受けられる場合があります。
副業の規模が大きくなってきたら、帳簿づけから申告までを税理士に任せる選択肢もあります。費用や対応範囲は事務所ごとに異なるため、事前に確認しましょう。
申告前には、国税庁の最新の案内を確認してください。制度や画面は年ごとに更新されます。
まとめ|副業の確定申告は、順番に整理すれば進められる
ここまで、副業の確定申告の基本を一次情報に沿って整理しました。ポイントは次のとおりです。
- 1か所から給与を受けている場合、給与所得と退職所得を除く各種の所得の合計が20万円を超えると、所得税の確定申告が必要です(国税庁 No.1900)
- 住民税の申告の要否は別なので、市区町村に確認します(横浜市 給与以外に副収入がある場合の住民税の申告)
- 所得は「収入 − 必要経費」で、判断は収入ではなく所得で行います
- 経費は、副業のための部分を明らかに区別できるものが対象で、領収書と記録が基本です
- e-Taxでの申告は、国税庁の確定申告書等作成コーナーの案内に沿って進められます
- 副業分の住民税は「自分で納付」を選ぶ手続きがありますが、特別徴収になる場合もあります(文京区 副業がある場合の徴収方法について)
- 迷う点は、税務署・市区町村・税理士に確認します
副業を始めたばかりの方は、まず領収書とレシートの保管と、収入の記録から始めてみてください。
インスタ副業の始め方は女性のためのインスタ運用2026で、安全に始める手順はインスタ副業の安全な始め方で整理しています。
収益化の条件はインスタ収益化の条件2026もあわせて確認してください。
読み終えたら、次は発信の準備を
仕事や暮らしの経験を、Instagramでの発信に活かしたい方へ。インスタ大学の一般教材の受け取り方を、公式LINEで案内しています。
LINEでインスタ大学の受取案内を見る参考・引用元
この記事を読んだ人におすすめ
次に読みたい関連記事
LEARNING GUIDE
インスタで人生を変えたいあなたへ
インスタ大学の教材について、LINEで受取案内を確認できます。
LINEでインスタ大学の受取案内を見る※ 受取方法はLINEの案内をご確認ください。
S.Lineの関連サービス