年の途中で転職して年末も働いている場合、年末調整は新しい職場で受けます。そのとき前の職場から受け取った源泉徴収票を渡し、前の職場の給与を含めて精算してもらう流れが基本です。年内に再就職しないまま退職した場合は年末調整を受けられないため、翌年の確定申告で納め過ぎの税金の還付を受けます。
この記事では、病院や施設を移った看護師が、自分の状況に合わせて何を準備し誰に何を出すかを確かめられるように整理します。2026年10月29日に開いた国税庁タックスアンサーのNo.2674 中途就職者の年末調整(令和8年4月1日現在法令等)を中心に、必要な部分だけを引用元と同じ段落で示します。
転職した年の年末調整は新しい職場で受ける
年末調整とは、毎月の給与から源泉徴収した所得税の合計と、その年に納めるべき税額との差を精算する手続きで、12月の時点で勤務している職場が行います。
国税庁のNo.2665 年末調整の対象となる人では、年末調整は毎月の源泉徴収額と年間の税額の差を精算するものと説明されています。12月に行う場合の対象は、1年を通じて勤務している人と、年の中途で就職し年末まで勤務している人です。
転職した人は、この「年の中途で就職し年末まで勤務している人」に当たります。前の職場と新しい職場の間に空白期間があっても、同じ年のうちに新しい職場に入って年末まで働いていれば、新しい職場の年末調整の対象です。
前の職場が年末調整をしてくれるわけではありません。前の職場で受けた給与は、No.2674にあるとおり、新しい職場が年末調整のときに含めて計算します。そのため、新しい職場に前の職場の分を伝える書類が要ります。
自分の状況を五つに分けて確かめる
転職した年の手続きは、年末まで働いたか、年内に再就職したか、前の職場の給与を確認できるか、掛け持ちがあるかで分かれます。
下の表は、国税庁のNo.2674、No.1910 中途退職で年末調整を受けていないとき、No.1900 給与所得者で確定申告が必要な人、No.2665に書かれている内容だけを、状況別に並べたものです。
| 状況 | 年末調整 | 次の動き |
|---|---|---|
| 年の途中で転職し、年末まで新しい職場で勤務している | 新しい職場が12月に行う対象(No.2665) | 前の職場の源泉徴収票などを新しい職場に渡す(No.2674) |
| 年の途中で退職し、その年のうちに再就職しない | 受けられない(No.1910) | 翌年に確定申告(還付申告)をする(No.1910) |
| 前の職場の給与や徴収された税額を源泉徴収票などで確認できない | 行えない(No.2674) | 本人が確定申告で精算する(No.2674) |
| 2か所以上から給与を受け、年末調整されなかった給与がある | 年末調整されなかった分が残る | その収入金額と給与以外の所得の合計が20万円を超えるかを確かめる(No.1900) |
| パートなどで年内の給与総額が136万円以下のまま年の途中で退職する | 年の途中で年末調整を行う対象になりうる(No.2665) | 退職後に他の勤務先から給与を受ける見込みがある人は除かれるので、勤務先に確認する |
この表のうち、自分に当てはまる行を一つ決めると、あとの節のどこを読めばよいかが分かります。一つ目の行なら次の二つの節、二つ目の行なら還付申告の節、四つ目の行なら掛け持ちの節に進みます。
LEARNING GUIDE
インスタで人生を変えたいあなたへ
インスタ大学の教材について、LINEで受取案内を確認できます。
LINEでインスタ大学の受取案内を見る※ 受取方法はLINEの案内をご確認ください。
前の職場の源泉徴収票で確かめる三つの金額
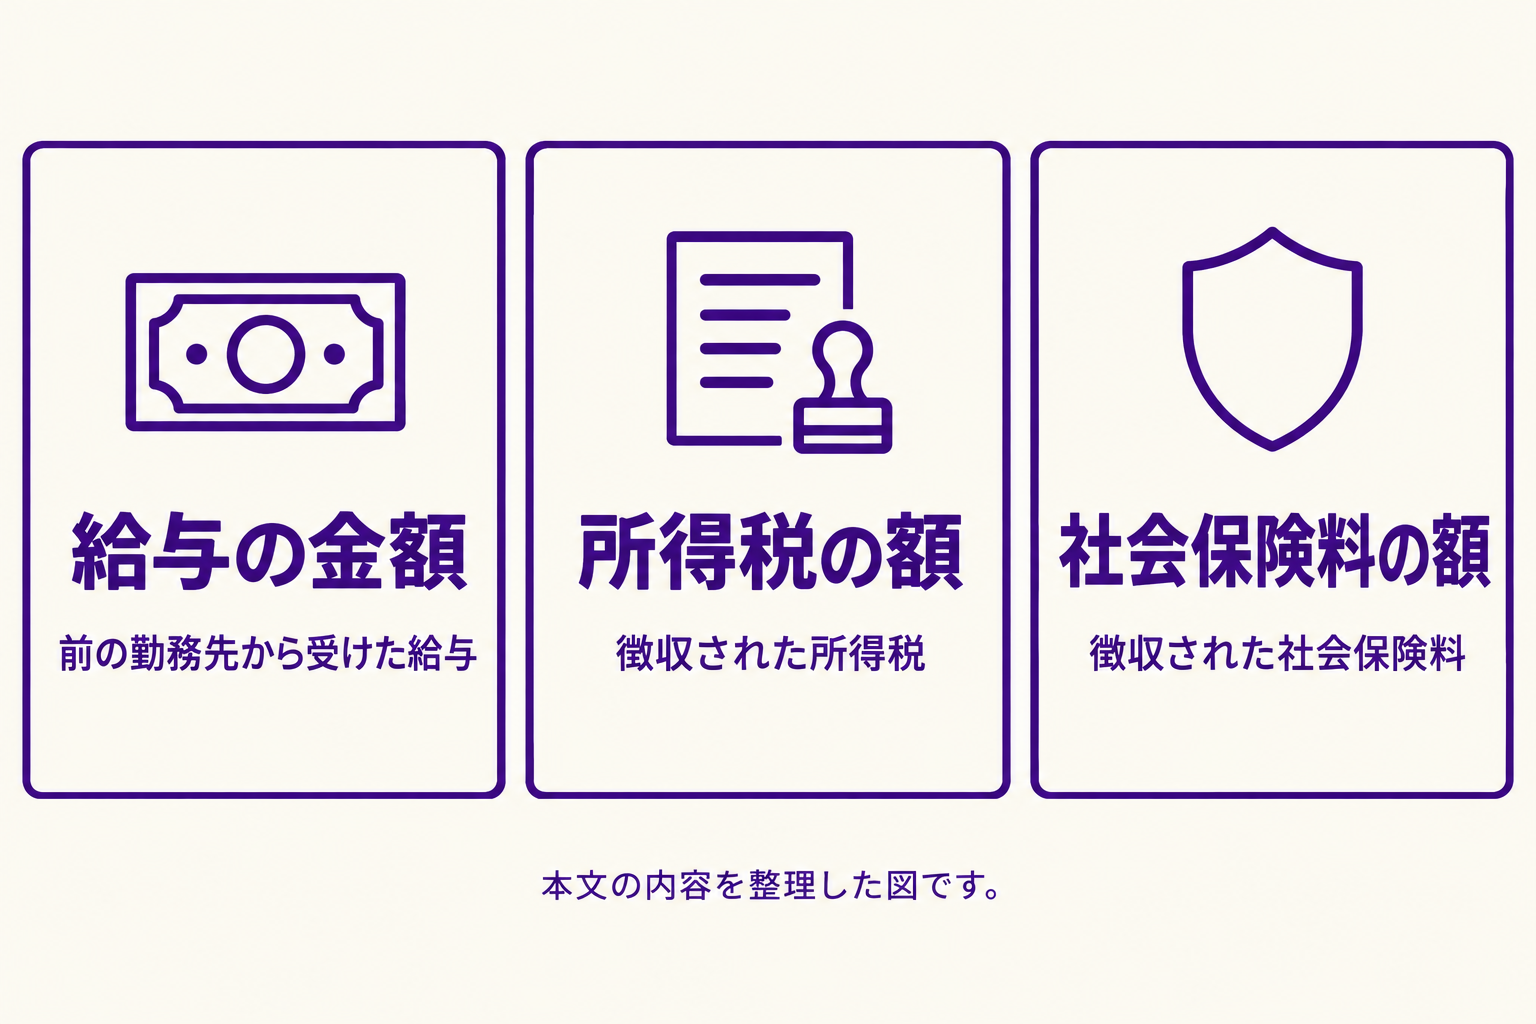
新しい職場が前の職場の給与を含めて年末調整をするには、前の職場から受けた給与の金額、徴収された所得税の額、社会保険料の額が分かる書類が要ります。
No.2674では、就職前に同じ年のうちにほかの会社などから給与の支払を受けていたかを確認するとされています。前の勤務先に「給与所得者の扶養控除等(異動)申告書」を提出して支払を受けた給与がある場合は、その給与を含めて年末調整を行う必要があると書かれています。確認には、前の勤務先から交付された「給与所得の源泉徴収票」などを使います。
| 確かめる項目 | 何のために見るか |
|---|---|
| 前の勤務先から受けた給与の金額 | 新しい職場の給与と合わせて、その年の給与の合計を出すため |
| そこから徴収された所得税の額 | すでに納めた税額を差し引いて精算するため |
| そこから徴収された社会保険料の額 | 年末調整で使う社会保険料の合計に加えるため |
| 前の勤務先に扶養控除等申告書を出していたか | 前の給与を含めて年末調整する対象かどうかを見分けるため |
上の表は四つの確認項目です。出典はNo.2674です。仮の例として、前の職場の給与が1,800,000円、新しい職場の年内の給与が2,700,000円だった場合、年末調整で見る年間の給与は合計して4,500,000円になります。これは足し算だけの例で、税額の計算結果ではありません。
前の職場の源泉徴収票が手元にないときは、まず前の職場の給与や総務の担当窓口に交付を相談します。No.2674には、源泉徴収票などで前の勤務先の給与を確認できない場合は年末調整を行えず、本人が確定申告で精算すると書かれています。
新しい職場へ出す書類と控除の扱い
新しい職場には「扶養控除等(異動)申告書」を年末調整を行う日までに出し、前の職場の源泉徴収票を渡します。
No.2665では、年末調整の対象は「給与所得者の扶養控除等(異動)申告書」を提出している一定の人で、この申告書は年末調整を行う日までに提出するとされています。入職時に渡された案内を見返して、提出日と渡す相手を確かめてください。
そのほかに配られる申告書の種類や提出日は、職場ごとの案内に従います。この記事では、国税庁のページで確かめられなかった様式名や提出日は書きません。
控除の扱いについて、No.2674には、基礎控除や扶養控除などは所得のあった月数で按分せず、控除の全額が認められると書かれています。同ページの例では、3月に学校を卒業して4月から就職した人も控除は全額認められます。転職で空白期間があっても、仮に年の後半から新しい職場に入っても、月割りで減らされることはありません。
転職先が事務職の場合は、看護師から事務職へ移るときの求人票と労働条件の確認点をまとめた記事も、入職前に確かめることの整理に役立ちます。
掛け持ちで年末調整されない給与がある場合
給与を2か所以上から受けていて年末調整されなかった給与がある人は、その収入金額と給与以外の所得の合計が20万円を超えるかどうかで、確定申告が必要かが分かれます。
非常勤や単発の勤務を重ねた年は、年末調整を受けた職場の給与のほかに、年末調整されなかった給与が残ることがあります。No.1900では、給与を2か所以上から受けていて、その給与の全部が源泉徴収の対象となる場合に、年末調整されなかった給与の収入金額と、給与所得と退職所得を除く各種所得金額との合計額が20万円を超える人は確定申告が必要とされています。
同じページの注には、給与の収入金額の合計額から所得控除(雑損控除、医療費控除、寄附金控除、基礎控除を除く)を差し引いた金額が150万円以下で、各種所得金額の合計額が20万円以下の人は、申告は不要と書かれています。自分がどちらに当たるかは、源泉徴収票の金額を並べて確かめます。
申告が必要になった場合のやり方は、確定申告の条件と帳簿の付け方を扱った記事が参考になります。そちらは在宅ワークの収入を前提にしているので、給与だけの掛け持ちの場合は上の国税庁のページを優先してください。
年内に再就職しないときは翌年に還付申告をする
年の途中で退職して再就職しなかった人は年末調整を受けられず、所得税が納め過ぎになることがあり、その場合は翌年に確定申告(還付申告)をすると還付を受けられます。
No.1910によると、年の途中で退職し再就職しない場合は年末調整を受けられず、所得税及び復興特別所得税が納め過ぎになることがあります。納め過ぎの税金は、退職した年の翌年に確定申告をすれば還付を受けられます。提出期間は、その年の翌年1月1日から5年間で、提出先は所轄税務署です。
国税庁のNo.2030 還付申告にも同じ5年間の期間が書かれています。ただし、青色申告特別控除のように法定申告期限(原則翌年3月15日)までの提出が要件になる特例を受ける場合は、還付申告でもその期限までに出す必要があります。
No.1910には、国税庁の確定申告書等作成コーナーを使うと、画面の案内に沿って金額を入力し、必要な付表や明細書も自動で作成して提出できると書かれています。源泉徴収票の添付については、このページでは説明されていないので、必要な書類は作成コーナーか税務署で確認してください。
No.2674とNo.1910には、令和9年分以後は所得税に防衛特別所得税が加わるとも書かれています。書類の名称や計算の対象が変わる可能性があるため、その年の案内を見て確かめます。
年末調整とは別に、収入が途切れた間の暮らしを整える話題もあります。看護師の失業保険と年金の関係を整理した記事と在宅ワークに移る人の社会保険の切り替えをまとめた記事も、あわせて読めます。
入職の前後で手元を整える順番
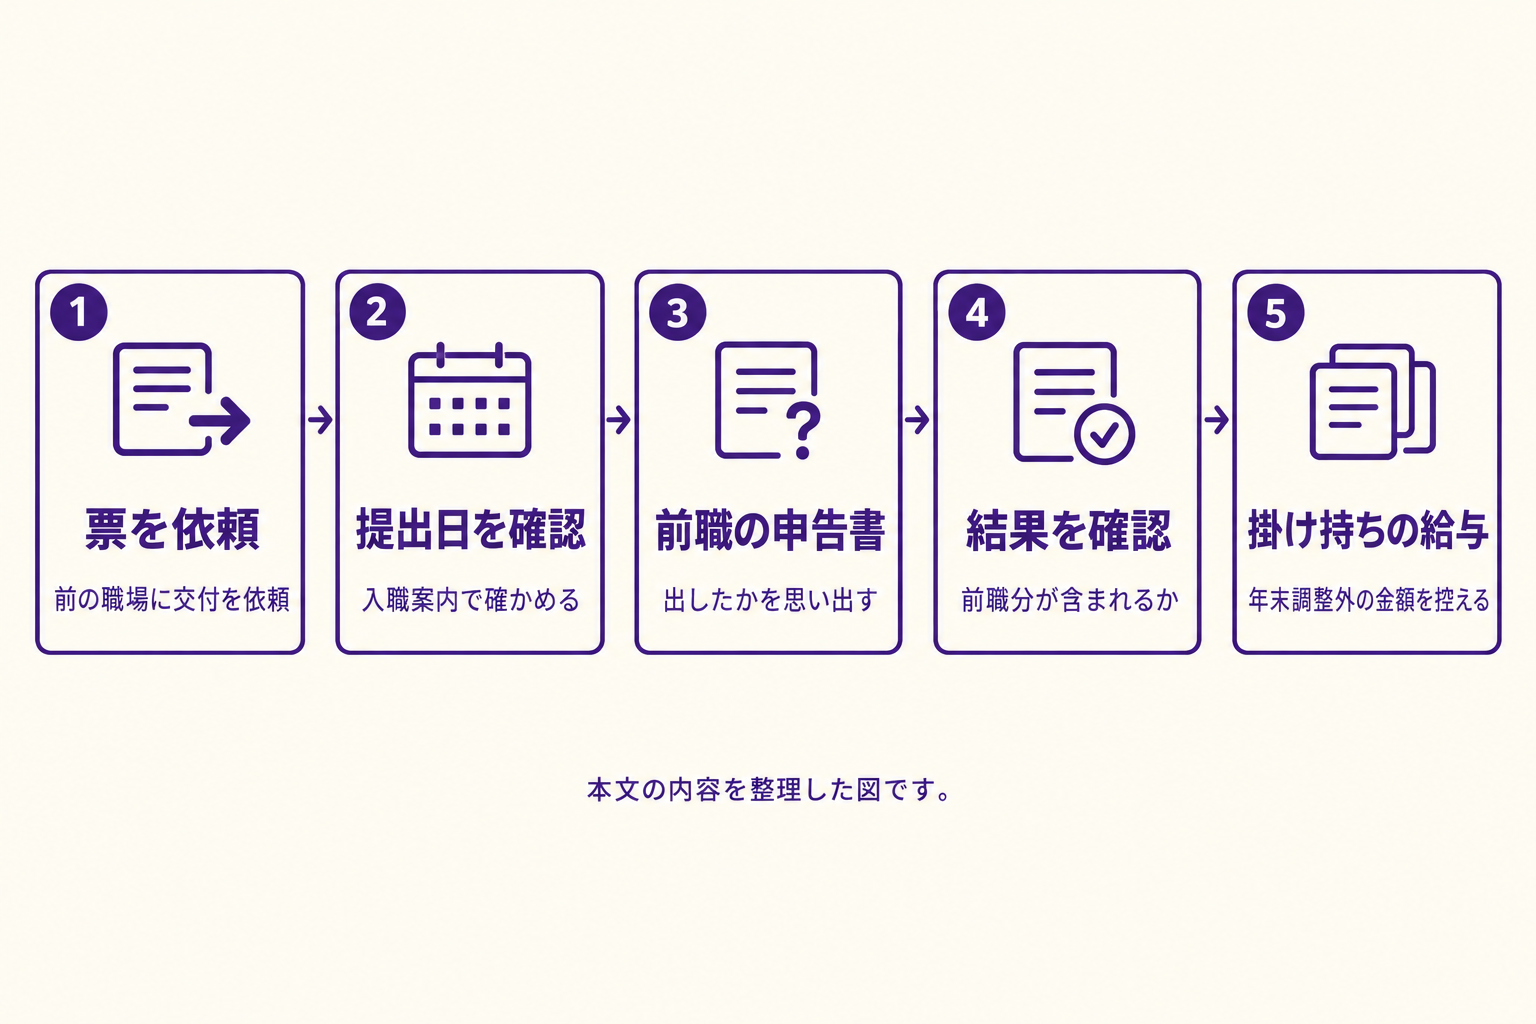
転職の年の書類は、前の職場から源泉徴収票を受け取り、新しい職場へ渡し、年末調整の結果を確かめる順に進めると、抜けにくくなります。
- 前の職場に源泉徴収票の交付を依頼し、届いたら給与の金額、徴収された所得税、社会保険料を見る(確認項目はNo.2674)。
- 新しい職場の入職案内で、扶養控除等(異動)申告書の提出日と、前職の源泉徴収票の渡し方を確かめる。
- 前の職場に扶養控除等申告書を出していたかを思い出し、出していなければ新しい職場にそのまま伝える。
- 年末調整が終わったら、新しい職場から返ってくる源泉徴収票に前職分が含まれているかを見る。
- 掛け持ちの勤務があるときは、年末調整されなかった給与の金額を控え、No.1900の20万円の条件と照らす。
四つ目の確認は、No.2674の考え方に沿って、仮の例では次のように見ます。前の職場の1,800,000円と新しい職場の2,700,000円を合わせた4,500,000円が、年の給与として源泉徴収票に反映されているかを確かめる、という意味です。反映されていなければ、新しい職場の担当者に前職の源泉徴収票を渡したかを聞きます。
よくある質問(FAQ)
- Q1. 年の途中で転職したら、年末調整はどこで受けますか。
- 12月の時点で勤務している新しい職場で受けます。国税庁のNo.2665では、年の中途で就職し年末まで勤務している人は12月に行う年末調整の対象とされています。前の職場の給与は、新しい職場が含めて計算します。
- Q2. 前の職場の源泉徴収票をなくしたときはどうなりますか。
- No.2674では、源泉徴収票などで前の勤務先の給与を確認できない場合、年末調整は行えず、本人が確定申告で精算するとされています。まず前の職場に交付を相談し、それでも確認できないときの扱いは新しい職場と税務署に確かめてください。
- Q3. 退職して年内に再就職しない場合は、何をすればよいですか。
- 翌年に確定申告(還付申告)をします。No.1910によると、提出期間は翌年1月1日から5年間で、提出先は所轄税務署です。手元に前の職場の源泉徴収票を用意しておくと、金額を入力するときに進めやすくなります。
- Q4. 年末調整を受けたら、確定申告は要りませんか。
- No.1900では、大部分の給与所得者は年末調整で所得税額が確定するため確定申告は必要ないとされています。ただし、年間の給与収入が2,000万円を超える人や、2か所以上から給与を受けて年末調整されなかった分と他の所得の合計が20万円を超える人など、申告が必要な条件があります。
- Q5. 転職先に出す書類は何ですか。
- No.2665では、年末調整を行う日までに「給与所得者の扶養控除等(異動)申告書」を提出するとされています。ほかの申告書は職場の案内に従ってください。前の職場の給与を含めるために、源泉徴収票も渡します。
- Q6. 入職した月が遅いと、控除は月割りで減りますか。
- No.2674には、基礎控除や扶養控除などは所得のあった月数で按分せず、控除の全額が認められると書かれています。年の後半に入職した場合も、月割りで減ることはありません。
この記事を読んだ人におすすめ
まとめ
年の途中で転職して年末まで働いた場合は、新しい職場で年末調整を受け(根拠は国税庁のNo.2674)、前の職場の源泉徴収票を渡して給与を含めてもらいます。確かめる金額は、前の職場から受けた給与、徴収された所得税、社会保険料の三つです。
年内に再就職しないときは、翌年1月1日から5年間の間に確定申告で還付を受けます(No.1910)。源泉徴収票で前の給与を確認できないとき、掛け持ちで年末調整されなかった給与があるときは、確定申告が必要になる場合があります。
制度の内容は国税庁のページの更新で変わることがあります(No.1900も同様です)。手続きの前に、この記事で紹介した各ページの最新の表記と、新しい職場の案内を見比べてください。
LEARNING GUIDE
インスタで人生を変えたいあなたへ
インスタ大学の教材について、LINEで受取案内を確認できます。
LINEでインスタ大学の受取案内を見る※ 受取方法はLINEの案内をご確認ください。
S.Lineの関連サービス